

Η θάλασσα γίνεται το μεγαλύτερο «τυφλό σημείο» των αγορών
Ο Oliver Harvey, macro strategist της Deutsche Bank, θέτει πλέον ένα ερώτημα που προκαλεί έντονο προβληματισμό στις αγορές. Και η απάντησή του είναι σαφώς πιο ανησυχητική από ακόμη έναν γύρο υπολογισμών για τους δασμούς.
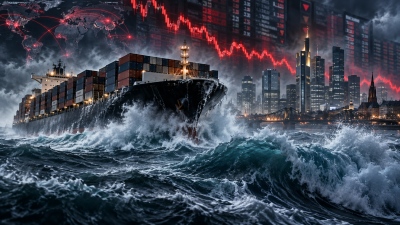
Η θάλασσα μεταφέρει περίπου το 80% των εμπορευμάτων που διακινούνται διεθνώς και περίπου το 90% του πετρελαίου που διακινείται μέσω εμπορίου. Στον βυθό της βρίσκονται επίσης τα καλώδια που διατηρούν σε λειτουργία τη διεθνή μεταφορά δεδομένων.
Για δεκαετίες, οι αγορές αντιμετώπιζαν την ελεύθερη διέλευση από τις θαλάσσιες οδούς ως κάτι αυτονόητο.
Η βασική θέση του Harvey είναι ότι πλέον δεν μπορεί να θεωρείται εξίσου δεδομένο ούτε το πλαίσιο κανόνων που προστατεύει αυτή τη διέλευση ούτε η πολιτική βούληση για την επιβολή του.

Τι συμβαίνει όταν η ίδια η διαδρομή μετατρέπεται σε όπλο;
Για το μεγαλύτερο μέρος της επαγγελματικής μου ζωής στις αγορές, η θάλασσα ήταν το κομμάτι της παγκόσμιας οικονομίας που ουσιαστικά κανείς δεν χρειαζόταν να κοιτάζει.
Τα πλοία έφευγαν, τα φορτία έφταναν και οι αγορές επικεντρώνονταν στην τιμή.
Ένας δασμός μπορούσε να προκαλέσει έντονη συζήτηση στα trading desks, επειδή όλοι μπορούσαν να δουν τον αριθμό. Ελάχιστοι, όμως, αναρωτιούνταν τι θα συνέβαινε εάν το ίδιο το πλοίο σταματούσε να έρχεται.
Ο Oliver Harvey, macro strategist της Deutsche Bank, θέτει τώρα ακριβώς αυτό το ερώτημα. Και η απάντησή του είναι πολύ πιο ανησυχητική από έναν ακόμη γύρο υπολογισμών για τους δασμούς.
Η θάλασσα μεταφέρει περίπου το 80% των εμπορευμάτων του παγκόσμιου εμπορίου και περίπου το 90% του πετρελαίου. Στον βυθό της βρίσκονται τα καλώδια που επιτρέπουν τη λειτουργία της παγκόσμιας διακίνησης δεδομένων.
Για δεκαετίες, οι αγορές αντιμετώπιζαν την ελεύθερη διέλευση των πλοίων ως δεδομένη.
Ο Harvey υποστηρίζει ότι πλέον ούτε οι κανόνες που προστατεύουν αυτή τη διέλευση ούτε η προθυμία των κρατών να τους επιβάλουν μπορούν να θεωρούνται αυτονόητοι.

Οι δασμοί τραβούν την προσοχή – οι αποκλεισμοί όμως είναι πολύ πιο επικίνδυνοι
Η προσέγγιση αυτή εξηγεί γιατί η συνήθης γλώσσα των αγορών μοιάζει πλέον υπερβολικά απλοποιημένη.
Ο Harvey δείχνει πόσο μεγαλύτερη προσοχή έχουν προσελκύσει οι δασμοί σε σύγκριση με τους ναυτικούς αποκλεισμούς, την ώρα που οι πραγματικές διαταραχές στην εφοδιαστική αλυσίδα έχουν ήδη αφήσει πιο ορατό αποτύπωμα στις τιμές των εισαγωγών στις ΗΠΑ.
Οι traders μπορούν να συζητούν για το ποιος τελικά πληρώνει έναν δασμό.
Όταν όμως ένα λιμάνι κλείνει ή ένα πλοίο δεν μπορεί να ταξιδέψει, η συζήτηση γίνεται πολύ λιγότερο θεωρητική.
Αυτό δεν σημαίνει ότι κάθε περιστατικό στη θάλασσα οδηγεί αναπόφευκτα σε οικονομική κρίση.
Η ναυτιλία είναι ένας κλάδος που προσαρμόζεται.
Εάν απειληθεί μία θαλάσσια διαδρομή, τα πλοία μπορούν να αλλάξουν πορεία και να κινηθούν, για παράδειγμα, γύρω από το Ακρωτήριο της Καλής Ελπίδας.
Το ταξίδι γίνεται μεγαλύτερο, η ασφάλιση ακριβότερη και οι πελάτες περιμένουν περισσότερο, αλλά το φορτίο εξακολουθεί να μπορεί να φτάσει στον προορισμό του.

Όταν όμως δεν υπάρχει εναλλακτική διαδρομή
Η Deutsche Bank, συγκρίνοντας τις αποστάσεις που διανύουν τα πλοία με τον όγκο των φορτίων που μεταφέρουν, αποτυπώνει το κόστος αυτής της προσαρμογής: η ναυτιλιακή βιομηχανία αναγκάζεται να ταξιδεύει μεγαλύτερες αποστάσεις για να μεταφέρει τα ίδια αγαθά.
Μια τέτοια διαταραχή μπορεί να αποτυπωθεί στις αγορές μέσω των ναύλων, της ενέργειας και των προσδοκιών για τον πληθωρισμό.
Το πρόβλημα γίνεται πολύ σοβαρότερο όταν δεν υπάρχει πρακτική εναλλακτική διαδρομή ή όταν δεν υπάρχει γρήγορος τρόπος αντικατάστασης του φορτίου που μεταφέρει ένα πλοίο.
Ο Harvey αναφέρεται στις επιπτώσεις που είχαν πρόσφατα πραγματικά σοκ στις εισαγωγές ενέργειας της Νότιας Κορέας και στους συνολικούς όγκους εισαγωγών της Κίνας.
Όταν αρχίζουν να μειώνονται οι διαθέσιμες ποσότητες, η ζημιά δεν περιορίζεται πλέον σε έναν υψηλότερο αριθμό στην οθόνη.
Εργοστάσια, νοικοκυριά και κυβερνήσεις πρέπει να λειτουργήσουν με λιγότερη προσφορά.
Hormuz και Bab el Mandeb: Το πραγματικό γεωπολιτικό ρίσκο
Αυτός είναι ο λόγος για τον οποίο ο Harvey αντιμετωπίζει τα Στενά του Hormuz και το Bab el Mandeb ως μια διαφορετική και πιο σοβαρή κατηγορία κινδύνου.
Σύμφωνα με τα στοιχεία που χρησιμοποιεί, περίπου 21% του παγκόσμιου εμπορίου πετρελαίου διέρχεται από το Hormuz και περίπου 4,2% από το Bab el Mandeb, ενώ περίπου 20% του LNG μετακινείται μέσω της ευρύτερης περιοχής.
Τα ποσοστά είναι εντυπωσιακά.
Όμως, σύμφωνα με τον Harvey, το σημαντικότερο στοιχείο είναι η γεωγραφία.
Ορισμένες πολυσύχναστες θαλάσσιες οδοί διαθέτουν εναλλακτικές, έστω και ακριβότερες. Όταν όμως η διαταραχή πλήττει τις διαδρομές από τις οποίες εξαρτάται ένας προμηθευτής, οι εναλλακτικές μειώνονται την ίδια στιγμή που οι ασφαλιστικές εταιρείες αρχίζουν να αποσύρονται.
Υπάρχει τεράστια διαφορά ανάμεσα στο να πληρώνει κάποιος περισσότερο για να παραδώσει ένα βαρέλι πετρελαίου και στο να διαπιστώνει ότι το ίδιο βαρέλι δεν μπορεί να παραδοθεί εγκαίρως.
Η διαφορά αυτή μπορεί να χαθεί μέσα στις καθημερινές κινήσεις των αγορών, όταν η τιμή του πετρελαίου υποχωρεί με μια θετική διπλωματική είδηση και στη συνέχεια εκτινάσσεται ξανά με την επόμενη απειλή.
Οι τίτλοι ειδήσεων μετακινούν άμεσα τις τιμές.
Τα πλοία, όμως, χρειάζονται πλωτή διαδρομή, διαθέσιμη ασφάλιση και φορτίο.
Και αυτά είναι τα στοιχεία που τελικά καθορίζουν εάν η ανακούφιση στις αγορές θα μετατραπεί πράγματι σε ανακούφιση για την πραγματική οικονομία.
Το παγκόσμιο σύστημα διέλευσης δεν δημιουργήθηκε από μόνο του
Ο λόγος για τον οποίο ο Harvey θεωρεί ότι πρόκειται για κάτι μεγαλύτερο από μία ακόμη ναυτιλιακή κρίση βρίσκεται στην ίδια την ιστορία των κανόνων που διέπουν τις θαλάσσιες μεταφορές.
Η σχετικά ελεύθερη κίνηση των εμπορικών πλοίων δεν προέκυψε αυτόματα από τη γεωγραφία των ωκεανών.
Διαμορφώθηκε μέσα από διαπραγματεύσεις, ιδιαίτερα μετά από περιόδους κατά τις οποίες αποκλεισμοί και επιθέσεις εναντίον εμπορικών πλοίων είχαν προκαλέσει σοβαρές καταστροφές στο διεθνές εμπόριο.
Διεθνείς συμφωνίες καθιέρωσαν δικαιώματα διέλευσης, ενώ ναυτικές δυνάμεις –ιδιαίτερα οι ΗΠΑ και οι σύμμαχοί τους– συνέβαλαν ώστε τα δικαιώματα αυτά να αποκτήσουν πρακτική ισχύ.
Έτσι, ένας πλοιοκτήτης μπορούσε να σχεδιάσει ένα ταξίδι θεωρώντας ότι οι βασικοί κανόνες θα τηρηθούν.
Η συμφωνία πάνω στην οποία χτίστηκε το παγκόσμιο εμπόριο πιέζεται
Ο Harvey υποστηρίζει ότι πλέον και οι δύο πλευρές αυτής της άτυπης συμφωνίας βρίσκονται υπό πίεση.
Κράτη αμφισβητούν θαλάσσιες διεκδικήσεις και χρησιμοποιούν την πρόσβαση σε κρίσιμες θαλάσσιες οδούς ως εργαλείο πίεσης, ενώ η προθυμία των ΗΠΑ να υπερασπιστούν το υφιστάμενο πλαίσιο εμφανίζεται λιγότερο βέβαιη.
Ο ίδιος αναφέρεται στη σύγκρουση γύρω από το Hormuz, συμπεριλαμβανομένων προτάσεων για επιβολή τελών διέλευσης, ως ένδειξη του πόσο έχει αλλάξει πλέον η συζήτηση.
Ένα τέλος διέλευσης μπορεί να μοιάζει στις αγορές με ακόμη ένα κόστος που προστίθεται στον λογαριασμό των μεταφορών.
Για τον Harvey, όμως, η αποδοχή της ιδέας ότι ένα κράτος μπορεί να επιβάλλει χρέωση για τη διέλευση από ένα διεθνές στενό θα άλλαζε κάτι πολύ πιο θεμελιώδες:
την ίδια την προσδοκία ότι η θαλάσσια οδός είναι ανοικτή.
Από τη στιγμή που αυτή η προσδοκία αποδυναμώνεται, κάθε ταξίδι μέσα από μια αμφισβητούμενη θαλάσσια περιοχή αποκτά, δίπλα στην εμπορική του διάσταση, και μια πολιτική παράμετρο.

Η επόμενη μεγάλη απειλή μπορεί να βρίσκεται στην Ανατολική Ασία
Ο Harvey μεταφέρει στη συνέχεια την ανάλυση σε έναν κίνδυνο που θα μπορούσε να κάνει τη σημερινή αναστάτωση στον Κόλπο να μοιάζει περιορισμένη.
Η Νότια Σινική Θάλασσα μεταφέρει περισσότερο από το ένα τρίτο του παγκόσμιου θαλάσσιου εμπορίου, ενώ η ευρύτερη περιοχή του Ινδο-Ειρηνικού φιλοξενεί περίπου τα δύο τρίτα της παγκόσμιας εμπορικής δραστηριότητας.
Η περιοχή συνδυάζει κρίσιμες θαλάσσιες οδούς, πολυσύχναστα λιμάνια εμπορευματοκιβωτίων, οικονομίες που εξαρτώνται από τις εισαγωγές ενέργειας και μεγάλη συγκέντρωση παραγωγής ηλεκτρονικών.
Μια κρίση γύρω από την Ταϊβάν, η οποία θα εξελισσόταν σε ευρύτερη ναυτική αντιπαράθεση, θα είχε επομένως συνέπειες πολύ πέρα από ένα νησί ή ένα συγκεκριμένο προϊόν.
Η Ταϊβάν και το σενάριο ενός ευρύτερου αποκλεισμού
Εδώ οι traders θα πρέπει να είναι ιδιαίτερα προσεκτικοί με τις εύκολες συγκρίσεις.
Ο Harvey εξετάζει το ενδεχόμενο ένας αποκλεισμός ή μια καραντίνα της Ταϊβάν να προκαλούσε αντίδραση που θα επηρέαζε και άλλες περιφερειακές θαλάσσιες οδούς.
Πρόκειται για σενάριο και όχι για πρόβλεψη.
Ωστόσο, εάν η εμπορική ναυτιλία βρισκόταν αντιμέτωπη με εκτεταμένα κλεισίματα λιμανιών και απότομη αύξηση του κόστους ασφάλισης, η διαταραχή θα περνούσε ταυτόχρονα σε εξαρτήματα, βιομηχανικά προϊόντα και ενέργεια.
Το γεγονός ότι μεγάλο μέρος της παγκόσμιας παραγωγής ηλεκτρονικών βρίσκεται στην περιοχή εξηγεί γιατί ο υπόλοιπος κόσμος δεν θα μπορούσε απλώς να περιμένει μέχρι να περάσει η κρίση.

Το πρώτο σοκ στις αγορές μπορεί να κρύψει τη μεγαλύτερη ζημιά
Η πρώτη αντίδραση της αγοράς σε ένα τέτοιο σοκ θα ήταν πιθανότατα η γνωστή: υψηλότερες τιμές για τα αγαθά που θα βρίσκονταν σε έλλειψη και προσπάθεια εντοπισμού των οικονομιών που εξαρτώνται περισσότερο από αυτά.
Το πλαίσιο του Harvey, όμως, καλεί τις αγορές να ακολουθήσουν την αλυσίδα των επιπτώσεων ένα βήμα παραπέρα.
Εάν η εισαγόμενη ενέργεια και τα εξαρτήματα γίνουν ταυτόχρονα ακριβότερα και δυσκολότερα διαθέσιμα, τότε ο πληθωρισμός αυξάνεται την ώρα που η παραγωγή δέχεται πιέσεις.
Ένα ασθενέστερο νόμισμα μπορεί να επιδεινώσει περαιτέρω την κατάσταση σε μια χώρα που εξαρτάται από τις εισαγωγές.
Η κεντρική τράπεζα τότε μπορεί να βρεθεί μπροστά σε μια ιδιαίτερα δύσκολη επιλογή μεταξύ της στήριξης της ανάπτυξης και του περιορισμού του πληθωρισμού ή της μεταβλητότητας της συναλλαγματικής ισοτιμίας.
Ο κίνδυνος φτάνει μέχρι και τα ομόλογα των ΗΠΑ
Ο Harvey θέτει επίσης ένα λιγότερο προφανές ενδεχόμενο για τις αγορές επιτοκίων.
Σε περίπτωση σοβαρής διαταραχής, μια κεντρική τράπεζα που προσπαθεί να στηρίξει το νόμισμά της μπορεί να χρησιμοποιήσει τα συναλλαγματικά της αποθέματα, τα οποία ενδέχεται να περιλαμβάνουν και αμερικανικά κρατικά ομόλογα.
Αυτό δεν αποτελεί μηχανική πρόβλεψη ότι κάθε ναυτιλιακή κρίση θα οδηγεί σε πωλήσεις αμερικανικών Treasuries.
Είναι, όμως, μια υπενθύμιση ότι η χρηματοοικονομική αντίδραση σε ένα πραγματικό σοκ στην οικονομία μπορεί να δημιουργήσει πιέσεις πολύ πέρα από τους ναύλους και την τιμή του πετρελαίου.
Στο trading desk, η πρώτη κίνηση μπορεί να είναι προφανής.
Οι δεύτερες και τρίτες επιπτώσεις είναι εκεί όπου μπορεί να συσσωρευτεί η πραγματική ζημιά.
Ποιες οικονομίες είναι περισσότερο εκτεθειμένες
Ο Harvey ολοκληρώνει την ανάλυσή του εξετάζοντας ποιες οικονομίες θα μπορούσαν να αισθανθούν εντονότερα μια σοβαρή διαταραχή.
Η ενδεικτική του αξιολόγηση τοποθετεί μεταξύ των πιο ευάλωτων τη Σιγκαπούρη, τις Φιλιππίνες, το Βιετνάμ, την Ολλανδία και τη Νότια Κορέα, λόγω της εξάρτησής τους από το θαλάσσιο εμπόριο και τις εισαγωγές ενέργειας.
Μεγαλύτερες οικονομίες με περισσότερες χερσαίες συνδέσεις εμφανίζονται γενικά λιγότερο εκτεθειμένες στη συγκεκριμένη σύγκριση.
Δεν πρόκειται για λίστα επενδυτικών θέσεων που θα πρέπει να υιοθετηθούν την επόμενη ημέρα.
Είναι, όμως, μια υπενθύμιση ότι η μεγαλύτερη έκθεση μπορεί να βρίσκεται σε χώρες που δεν είχαν καμία συμμετοχή στην έναρξη μιας σύγκρουσης.
Μην κοιτάτε μόνο το πετρέλαιο – κοιτάξτε και το φορτίο
Για τις αγορές, ο πειρασμός θα είναι να παρακολουθούν την τιμή του πετρελαίου και να θεωρούν ότι αυτή αποτελεί ολόκληρη την ιστορία.
Η ανάλυση του Harvey λέει ουσιαστικά το αντίθετο:
Παρακολουθήστε και το ίδιο το φορτίο.
Εάν ταξιδεύει, πού πηγαίνει, πόσο χρόνο χρειάζεται και ποιος δεν μπορεί να το αντικαταστήσει εάν δεν φτάσει.
Μια επιβάρυνση στα ναύλα μπορεί να απορροφηθεί.
Μια ενεργειακή αποστολή που δεν φτάνει μπορεί να οδηγήσει ακόμη και σε περιορισμούς στην κατανάλωση.
Μια ευρεία διακοπή της ναυτιλίας στην Ανατολική Ασία θα μπορούσε να ασκήσει πίεση στον ίδιο τον μηχανισμό πάνω στον οποίο στηρίζεται το παγκόσμιο εμπόριο.

Η θάλασσα ήταν τόσο αξιόπιστη που οι αγορές έπαψαν να την κοιτούν
Για δεκαετίες, η θάλασσα έκανε τη δουλειά της με τόσο αξιόπιστο τρόπο ώστε οι traders μπορούσαν να την αγνοούν.
Η προειδοποίηση του Harvey είναι ότι αυτή η αξιοπιστία δεν ήταν αυτονόητη.
Βασίστηκε σε κανόνες, στην επιβολή τους και σε μια αξιοσημείωτη δόση πολιτικού περιορισμού.
Εάν όλα αυτά αρχίσουν να υποχωρούν, το επόμενο μεγάλο σοκ στην παγκόσμια προσφορά μπορεί να ξεκινήσει πολύ πριν εμφανιστεί οποιοδήποτε άδειο ράφι.
Μπορεί να ξεκινήσει τη στιγμή που οι ιδιοκτήτες των πλοίων θα αποφασίσουν ότι το ταξίδι δεν μπορεί πλέον να πραγματοποιηθεί.
www.bankingnews.gr
Η θάλασσα μεταφέρει περίπου το 80% των εμπορευμάτων που διακινούνται διεθνώς και περίπου το 90% του πετρελαίου που διακινείται μέσω εμπορίου. Στον βυθό της βρίσκονται επίσης τα καλώδια που διατηρούν σε λειτουργία τη διεθνή μεταφορά δεδομένων.
Για δεκαετίες, οι αγορές αντιμετώπιζαν την ελεύθερη διέλευση από τις θαλάσσιες οδούς ως κάτι αυτονόητο.
Η βασική θέση του Harvey είναι ότι πλέον δεν μπορεί να θεωρείται εξίσου δεδομένο ούτε το πλαίσιο κανόνων που προστατεύει αυτή τη διέλευση ούτε η πολιτική βούληση για την επιβολή του.
Τι συμβαίνει όταν η ίδια η διαδρομή μετατρέπεται σε όπλο;
Για το μεγαλύτερο μέρος της επαγγελματικής μου ζωής στις αγορές, η θάλασσα ήταν το κομμάτι της παγκόσμιας οικονομίας που ουσιαστικά κανείς δεν χρειαζόταν να κοιτάζει.
Τα πλοία έφευγαν, τα φορτία έφταναν και οι αγορές επικεντρώνονταν στην τιμή.
Ένας δασμός μπορούσε να προκαλέσει έντονη συζήτηση στα trading desks, επειδή όλοι μπορούσαν να δουν τον αριθμό. Ελάχιστοι, όμως, αναρωτιούνταν τι θα συνέβαινε εάν το ίδιο το πλοίο σταματούσε να έρχεται.
Ο Oliver Harvey, macro strategist της Deutsche Bank, θέτει τώρα ακριβώς αυτό το ερώτημα. Και η απάντησή του είναι πολύ πιο ανησυχητική από έναν ακόμη γύρο υπολογισμών για τους δασμούς.
Η θάλασσα μεταφέρει περίπου το 80% των εμπορευμάτων του παγκόσμιου εμπορίου και περίπου το 90% του πετρελαίου. Στον βυθό της βρίσκονται τα καλώδια που επιτρέπουν τη λειτουργία της παγκόσμιας διακίνησης δεδομένων.
Για δεκαετίες, οι αγορές αντιμετώπιζαν την ελεύθερη διέλευση των πλοίων ως δεδομένη.
Ο Harvey υποστηρίζει ότι πλέον ούτε οι κανόνες που προστατεύουν αυτή τη διέλευση ούτε η προθυμία των κρατών να τους επιβάλουν μπορούν να θεωρούνται αυτονόητοι.
Οι δασμοί τραβούν την προσοχή – οι αποκλεισμοί όμως είναι πολύ πιο επικίνδυνοι
Η προσέγγιση αυτή εξηγεί γιατί η συνήθης γλώσσα των αγορών μοιάζει πλέον υπερβολικά απλοποιημένη.
Ο Harvey δείχνει πόσο μεγαλύτερη προσοχή έχουν προσελκύσει οι δασμοί σε σύγκριση με τους ναυτικούς αποκλεισμούς, την ώρα που οι πραγματικές διαταραχές στην εφοδιαστική αλυσίδα έχουν ήδη αφήσει πιο ορατό αποτύπωμα στις τιμές των εισαγωγών στις ΗΠΑ.
Οι traders μπορούν να συζητούν για το ποιος τελικά πληρώνει έναν δασμό.
Όταν όμως ένα λιμάνι κλείνει ή ένα πλοίο δεν μπορεί να ταξιδέψει, η συζήτηση γίνεται πολύ λιγότερο θεωρητική.
Αυτό δεν σημαίνει ότι κάθε περιστατικό στη θάλασσα οδηγεί αναπόφευκτα σε οικονομική κρίση.
Η ναυτιλία είναι ένας κλάδος που προσαρμόζεται.
Εάν απειληθεί μία θαλάσσια διαδρομή, τα πλοία μπορούν να αλλάξουν πορεία και να κινηθούν, για παράδειγμα, γύρω από το Ακρωτήριο της Καλής Ελπίδας.
Το ταξίδι γίνεται μεγαλύτερο, η ασφάλιση ακριβότερη και οι πελάτες περιμένουν περισσότερο, αλλά το φορτίο εξακολουθεί να μπορεί να φτάσει στον προορισμό του.
Όταν όμως δεν υπάρχει εναλλακτική διαδρομή
Η Deutsche Bank, συγκρίνοντας τις αποστάσεις που διανύουν τα πλοία με τον όγκο των φορτίων που μεταφέρουν, αποτυπώνει το κόστος αυτής της προσαρμογής: η ναυτιλιακή βιομηχανία αναγκάζεται να ταξιδεύει μεγαλύτερες αποστάσεις για να μεταφέρει τα ίδια αγαθά.
Μια τέτοια διαταραχή μπορεί να αποτυπωθεί στις αγορές μέσω των ναύλων, της ενέργειας και των προσδοκιών για τον πληθωρισμό.
Το πρόβλημα γίνεται πολύ σοβαρότερο όταν δεν υπάρχει πρακτική εναλλακτική διαδρομή ή όταν δεν υπάρχει γρήγορος τρόπος αντικατάστασης του φορτίου που μεταφέρει ένα πλοίο.
Ο Harvey αναφέρεται στις επιπτώσεις που είχαν πρόσφατα πραγματικά σοκ στις εισαγωγές ενέργειας της Νότιας Κορέας και στους συνολικούς όγκους εισαγωγών της Κίνας.
Όταν αρχίζουν να μειώνονται οι διαθέσιμες ποσότητες, η ζημιά δεν περιορίζεται πλέον σε έναν υψηλότερο αριθμό στην οθόνη.
Εργοστάσια, νοικοκυριά και κυβερνήσεις πρέπει να λειτουργήσουν με λιγότερη προσφορά.
Hormuz και Bab el Mandeb: Το πραγματικό γεωπολιτικό ρίσκο
Αυτός είναι ο λόγος για τον οποίο ο Harvey αντιμετωπίζει τα Στενά του Hormuz και το Bab el Mandeb ως μια διαφορετική και πιο σοβαρή κατηγορία κινδύνου.
Σύμφωνα με τα στοιχεία που χρησιμοποιεί, περίπου 21% του παγκόσμιου εμπορίου πετρελαίου διέρχεται από το Hormuz και περίπου 4,2% από το Bab el Mandeb, ενώ περίπου 20% του LNG μετακινείται μέσω της ευρύτερης περιοχής.
Τα ποσοστά είναι εντυπωσιακά.
Όμως, σύμφωνα με τον Harvey, το σημαντικότερο στοιχείο είναι η γεωγραφία.
Ορισμένες πολυσύχναστες θαλάσσιες οδοί διαθέτουν εναλλακτικές, έστω και ακριβότερες. Όταν όμως η διαταραχή πλήττει τις διαδρομές από τις οποίες εξαρτάται ένας προμηθευτής, οι εναλλακτικές μειώνονται την ίδια στιγμή που οι ασφαλιστικές εταιρείες αρχίζουν να αποσύρονται.
Υπάρχει τεράστια διαφορά ανάμεσα στο να πληρώνει κάποιος περισσότερο για να παραδώσει ένα βαρέλι πετρελαίου και στο να διαπιστώνει ότι το ίδιο βαρέλι δεν μπορεί να παραδοθεί εγκαίρως.
Η διαφορά αυτή μπορεί να χαθεί μέσα στις καθημερινές κινήσεις των αγορών, όταν η τιμή του πετρελαίου υποχωρεί με μια θετική διπλωματική είδηση και στη συνέχεια εκτινάσσεται ξανά με την επόμενη απειλή.
Οι τίτλοι ειδήσεων μετακινούν άμεσα τις τιμές.
Τα πλοία, όμως, χρειάζονται πλωτή διαδρομή, διαθέσιμη ασφάλιση και φορτίο.
Και αυτά είναι τα στοιχεία που τελικά καθορίζουν εάν η ανακούφιση στις αγορές θα μετατραπεί πράγματι σε ανακούφιση για την πραγματική οικονομία.
Το παγκόσμιο σύστημα διέλευσης δεν δημιουργήθηκε από μόνο του
Ο λόγος για τον οποίο ο Harvey θεωρεί ότι πρόκειται για κάτι μεγαλύτερο από μία ακόμη ναυτιλιακή κρίση βρίσκεται στην ίδια την ιστορία των κανόνων που διέπουν τις θαλάσσιες μεταφορές.
Η σχετικά ελεύθερη κίνηση των εμπορικών πλοίων δεν προέκυψε αυτόματα από τη γεωγραφία των ωκεανών.
Διαμορφώθηκε μέσα από διαπραγματεύσεις, ιδιαίτερα μετά από περιόδους κατά τις οποίες αποκλεισμοί και επιθέσεις εναντίον εμπορικών πλοίων είχαν προκαλέσει σοβαρές καταστροφές στο διεθνές εμπόριο.
Διεθνείς συμφωνίες καθιέρωσαν δικαιώματα διέλευσης, ενώ ναυτικές δυνάμεις –ιδιαίτερα οι ΗΠΑ και οι σύμμαχοί τους– συνέβαλαν ώστε τα δικαιώματα αυτά να αποκτήσουν πρακτική ισχύ.
Έτσι, ένας πλοιοκτήτης μπορούσε να σχεδιάσει ένα ταξίδι θεωρώντας ότι οι βασικοί κανόνες θα τηρηθούν.
Η συμφωνία πάνω στην οποία χτίστηκε το παγκόσμιο εμπόριο πιέζεται
Ο Harvey υποστηρίζει ότι πλέον και οι δύο πλευρές αυτής της άτυπης συμφωνίας βρίσκονται υπό πίεση.
Κράτη αμφισβητούν θαλάσσιες διεκδικήσεις και χρησιμοποιούν την πρόσβαση σε κρίσιμες θαλάσσιες οδούς ως εργαλείο πίεσης, ενώ η προθυμία των ΗΠΑ να υπερασπιστούν το υφιστάμενο πλαίσιο εμφανίζεται λιγότερο βέβαιη.
Ο ίδιος αναφέρεται στη σύγκρουση γύρω από το Hormuz, συμπεριλαμβανομένων προτάσεων για επιβολή τελών διέλευσης, ως ένδειξη του πόσο έχει αλλάξει πλέον η συζήτηση.
Ένα τέλος διέλευσης μπορεί να μοιάζει στις αγορές με ακόμη ένα κόστος που προστίθεται στον λογαριασμό των μεταφορών.
Για τον Harvey, όμως, η αποδοχή της ιδέας ότι ένα κράτος μπορεί να επιβάλλει χρέωση για τη διέλευση από ένα διεθνές στενό θα άλλαζε κάτι πολύ πιο θεμελιώδες:
την ίδια την προσδοκία ότι η θαλάσσια οδός είναι ανοικτή.
Από τη στιγμή που αυτή η προσδοκία αποδυναμώνεται, κάθε ταξίδι μέσα από μια αμφισβητούμενη θαλάσσια περιοχή αποκτά, δίπλα στην εμπορική του διάσταση, και μια πολιτική παράμετρο.
Η επόμενη μεγάλη απειλή μπορεί να βρίσκεται στην Ανατολική Ασία
Ο Harvey μεταφέρει στη συνέχεια την ανάλυση σε έναν κίνδυνο που θα μπορούσε να κάνει τη σημερινή αναστάτωση στον Κόλπο να μοιάζει περιορισμένη.
Η Νότια Σινική Θάλασσα μεταφέρει περισσότερο από το ένα τρίτο του παγκόσμιου θαλάσσιου εμπορίου, ενώ η ευρύτερη περιοχή του Ινδο-Ειρηνικού φιλοξενεί περίπου τα δύο τρίτα της παγκόσμιας εμπορικής δραστηριότητας.
Η περιοχή συνδυάζει κρίσιμες θαλάσσιες οδούς, πολυσύχναστα λιμάνια εμπορευματοκιβωτίων, οικονομίες που εξαρτώνται από τις εισαγωγές ενέργειας και μεγάλη συγκέντρωση παραγωγής ηλεκτρονικών.
Μια κρίση γύρω από την Ταϊβάν, η οποία θα εξελισσόταν σε ευρύτερη ναυτική αντιπαράθεση, θα είχε επομένως συνέπειες πολύ πέρα από ένα νησί ή ένα συγκεκριμένο προϊόν.
Η Ταϊβάν και το σενάριο ενός ευρύτερου αποκλεισμού
Εδώ οι traders θα πρέπει να είναι ιδιαίτερα προσεκτικοί με τις εύκολες συγκρίσεις.
Ο Harvey εξετάζει το ενδεχόμενο ένας αποκλεισμός ή μια καραντίνα της Ταϊβάν να προκαλούσε αντίδραση που θα επηρέαζε και άλλες περιφερειακές θαλάσσιες οδούς.
Πρόκειται για σενάριο και όχι για πρόβλεψη.
Ωστόσο, εάν η εμπορική ναυτιλία βρισκόταν αντιμέτωπη με εκτεταμένα κλεισίματα λιμανιών και απότομη αύξηση του κόστους ασφάλισης, η διαταραχή θα περνούσε ταυτόχρονα σε εξαρτήματα, βιομηχανικά προϊόντα και ενέργεια.
Το γεγονός ότι μεγάλο μέρος της παγκόσμιας παραγωγής ηλεκτρονικών βρίσκεται στην περιοχή εξηγεί γιατί ο υπόλοιπος κόσμος δεν θα μπορούσε απλώς να περιμένει μέχρι να περάσει η κρίση.
Το πρώτο σοκ στις αγορές μπορεί να κρύψει τη μεγαλύτερη ζημιά
Η πρώτη αντίδραση της αγοράς σε ένα τέτοιο σοκ θα ήταν πιθανότατα η γνωστή: υψηλότερες τιμές για τα αγαθά που θα βρίσκονταν σε έλλειψη και προσπάθεια εντοπισμού των οικονομιών που εξαρτώνται περισσότερο από αυτά.
Το πλαίσιο του Harvey, όμως, καλεί τις αγορές να ακολουθήσουν την αλυσίδα των επιπτώσεων ένα βήμα παραπέρα.
Εάν η εισαγόμενη ενέργεια και τα εξαρτήματα γίνουν ταυτόχρονα ακριβότερα και δυσκολότερα διαθέσιμα, τότε ο πληθωρισμός αυξάνεται την ώρα που η παραγωγή δέχεται πιέσεις.
Ένα ασθενέστερο νόμισμα μπορεί να επιδεινώσει περαιτέρω την κατάσταση σε μια χώρα που εξαρτάται από τις εισαγωγές.
Η κεντρική τράπεζα τότε μπορεί να βρεθεί μπροστά σε μια ιδιαίτερα δύσκολη επιλογή μεταξύ της στήριξης της ανάπτυξης και του περιορισμού του πληθωρισμού ή της μεταβλητότητας της συναλλαγματικής ισοτιμίας.
Ο κίνδυνος φτάνει μέχρι και τα ομόλογα των ΗΠΑ
Ο Harvey θέτει επίσης ένα λιγότερο προφανές ενδεχόμενο για τις αγορές επιτοκίων.
Σε περίπτωση σοβαρής διαταραχής, μια κεντρική τράπεζα που προσπαθεί να στηρίξει το νόμισμά της μπορεί να χρησιμοποιήσει τα συναλλαγματικά της αποθέματα, τα οποία ενδέχεται να περιλαμβάνουν και αμερικανικά κρατικά ομόλογα.
Αυτό δεν αποτελεί μηχανική πρόβλεψη ότι κάθε ναυτιλιακή κρίση θα οδηγεί σε πωλήσεις αμερικανικών Treasuries.
Είναι, όμως, μια υπενθύμιση ότι η χρηματοοικονομική αντίδραση σε ένα πραγματικό σοκ στην οικονομία μπορεί να δημιουργήσει πιέσεις πολύ πέρα από τους ναύλους και την τιμή του πετρελαίου.
Στο trading desk, η πρώτη κίνηση μπορεί να είναι προφανής.
Οι δεύτερες και τρίτες επιπτώσεις είναι εκεί όπου μπορεί να συσσωρευτεί η πραγματική ζημιά.
Ποιες οικονομίες είναι περισσότερο εκτεθειμένες
Ο Harvey ολοκληρώνει την ανάλυσή του εξετάζοντας ποιες οικονομίες θα μπορούσαν να αισθανθούν εντονότερα μια σοβαρή διαταραχή.
Η ενδεικτική του αξιολόγηση τοποθετεί μεταξύ των πιο ευάλωτων τη Σιγκαπούρη, τις Φιλιππίνες, το Βιετνάμ, την Ολλανδία και τη Νότια Κορέα, λόγω της εξάρτησής τους από το θαλάσσιο εμπόριο και τις εισαγωγές ενέργειας.
Μεγαλύτερες οικονομίες με περισσότερες χερσαίες συνδέσεις εμφανίζονται γενικά λιγότερο εκτεθειμένες στη συγκεκριμένη σύγκριση.
Δεν πρόκειται για λίστα επενδυτικών θέσεων που θα πρέπει να υιοθετηθούν την επόμενη ημέρα.
Είναι, όμως, μια υπενθύμιση ότι η μεγαλύτερη έκθεση μπορεί να βρίσκεται σε χώρες που δεν είχαν καμία συμμετοχή στην έναρξη μιας σύγκρουσης.
Μην κοιτάτε μόνο το πετρέλαιο – κοιτάξτε και το φορτίο
Για τις αγορές, ο πειρασμός θα είναι να παρακολουθούν την τιμή του πετρελαίου και να θεωρούν ότι αυτή αποτελεί ολόκληρη την ιστορία.
Η ανάλυση του Harvey λέει ουσιαστικά το αντίθετο:
Παρακολουθήστε και το ίδιο το φορτίο.
Εάν ταξιδεύει, πού πηγαίνει, πόσο χρόνο χρειάζεται και ποιος δεν μπορεί να το αντικαταστήσει εάν δεν φτάσει.
Μια επιβάρυνση στα ναύλα μπορεί να απορροφηθεί.
Μια ενεργειακή αποστολή που δεν φτάνει μπορεί να οδηγήσει ακόμη και σε περιορισμούς στην κατανάλωση.
Μια ευρεία διακοπή της ναυτιλίας στην Ανατολική Ασία θα μπορούσε να ασκήσει πίεση στον ίδιο τον μηχανισμό πάνω στον οποίο στηρίζεται το παγκόσμιο εμπόριο.
Η θάλασσα ήταν τόσο αξιόπιστη που οι αγορές έπαψαν να την κοιτούν
Για δεκαετίες, η θάλασσα έκανε τη δουλειά της με τόσο αξιόπιστο τρόπο ώστε οι traders μπορούσαν να την αγνοούν.
Η προειδοποίηση του Harvey είναι ότι αυτή η αξιοπιστία δεν ήταν αυτονόητη.
Βασίστηκε σε κανόνες, στην επιβολή τους και σε μια αξιοσημείωτη δόση πολιτικού περιορισμού.
Εάν όλα αυτά αρχίσουν να υποχωρούν, το επόμενο μεγάλο σοκ στην παγκόσμια προσφορά μπορεί να ξεκινήσει πολύ πριν εμφανιστεί οποιοδήποτε άδειο ράφι.
Μπορεί να ξεκινήσει τη στιγμή που οι ιδιοκτήτες των πλοίων θα αποφασίσουν ότι το ταξίδι δεν μπορεί πλέον να πραγματοποιηθεί.
www.bankingnews.gr
Σχόλια αναγνωστών